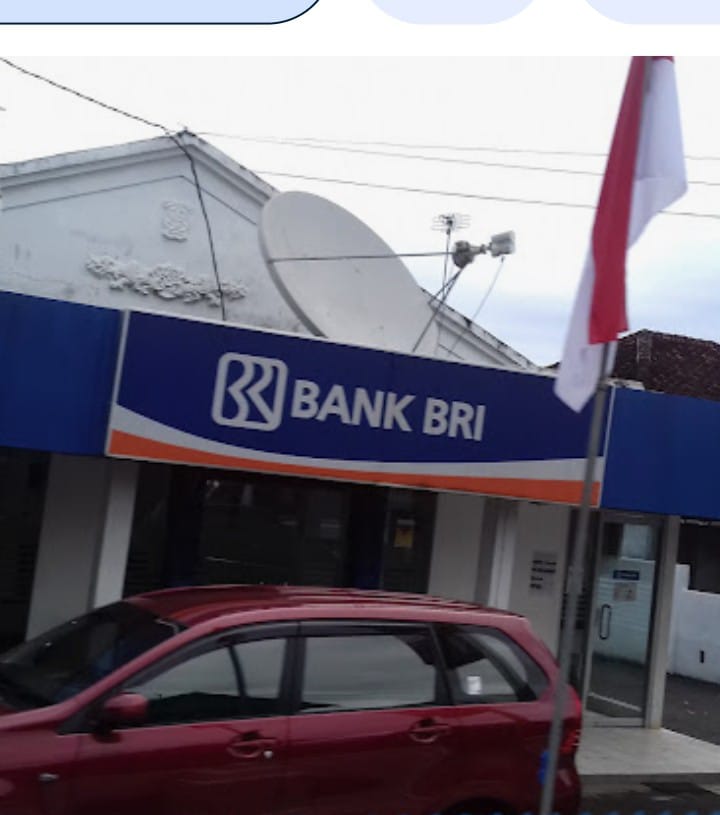
MINAHASA UTARA-Faktahukumnusantara.com — Seorang warga Kecamatan Wori, Kabupaten Minahasa Utara, menyampaikan keberatan dan mempertanyakan kejelasan status sertifikat tanah miliknya yang hingga kini masih berada di Bank Rakyat Indonesia (BRI) Unit Tatelu, terkait pinjaman dana sebesar Rp10 juta yang diajukan sejak tahun 2018.
Berdasarkan keterangan yang dihimpun, pinjaman tersebut dilakukan pada tahun 2018 dengan penyerahan sertifikat tanah sebagai jaminan kredit. Namun dalam pelaksanaannya, debitur menyatakan tidak dapat memenuhi kewajiban pembayaran angsuran karena mengalami gangguan kesehatan dalam jangka waktu yang cukup lama.
“Pinjaman dilakukan tahun 2018. Karena kondisi kesehatan, saya tidak bisa menyetor angsuran, dan sampai sekarang sertifikat masih berada di pihak bank,” ujar warga Kecamatan Wori tersebut dalam keterangannya.
Atas kondisi tersebut, yang bersangkutan berharap adanya penjelasan resmi dan tertulis mengenai status pinjaman, kedudukan hukum sertifikat sebagai agunan, serta mekanisme penyelesaian kredit yang dapat ditempuh sesuai ketentuan perbankan dan peraturan perundang-undangan yang berlaku.
Aspek Hukum Skema Kredit
Dalam praktik perbankan, dikenal beberapa skema pembiayaan, antara lain Kredit Usaha Rakyat (KUR) dan kredit non-KUR. KUR merupakan program pemerintah yang bertujuan memperluas akses pembiayaan bagi pelaku usaha mikro dan kecil, dengan ketentuan sebagaimana diatur dalam regulasi pelaksanaannya.
Berdasarkan ketentuan KUR Mikro dengan plafon tertentu, pada prinsipnya fasilitas kredit tersebut tidak mensyaratkan agunan tambahan selain usaha yang dibiayai. Namun ketentuan tersebut hanya berlaku apabila kredit dimaksud secara administratif dan yuridis tercatat sebagai fasilitas KUR.
Kewenangan Bank dan Prinsip Kehati-hatian
Apabila fasilitas kredit yang diberikan tidak termasuk dalam skema KUR, maka bank memiliki kewenangan hukum untuk menetapkan persyaratan agunan, termasuk sertifikat tanah, berdasarkan hasil analisis kelayakan kredit dan penerapan prinsip kehati-hatian sebagaimana diatur dalam Undang-Undang Nomor 10 Tahun 1998 tentang Perbankan.)
Dengan demikian, permintaan agunan tidak dapat serta-merta dikualifikasikan sebagai perbuatan melawan hukum, sepanjang persyaratan tersebut disampaikan secara transparan, dituangkan dalam perjanjian kredit, serta disetujui oleh para pihak sesuai ketentuan hukum yang berlaku.
Penyelesaian Kredit Bermasalah
Dalam hal debitur mengalami keterlambatan atau ketidakmampuan membayar angsuran, termasuk yang disebabkan oleh kondisi kesehatan, perbankan pada prinsipnya menyediakan mekanisme penyelesaian kredit bermasalah, antara lain melalui restrukturisasi kredit, penjadwalan ulang (rescheduling), atau bentuk penyelamatan kredit lainnya sesuai kebijakan internal bank dan regulasi Otoritas Jasa Keuangan (OJK).
Bank juga memiliki kewajiban hukum untuk memberikan informasi yang jelas, benar, dan berimbang kepada nasabah mengenai status pinjaman serta kedudukan agunan, sebagai bagian dari perlindungan konsumen di sektor jasa keuangan.
Prinsip Pemberitaan Taat Hukum
Pemberitaan ini disusun berdasarkan prinsip kehati-hatian, keberimbangan, dan verifikasi terbatas sesuai kaidah jurnalistik dan ketentuan Undang-Undang Nomor 40 Tahun 1999 tentang Pers, dengan menjunjung tinggi asas praduga tidak bersalah.
Seluruh informasi yang disajikan bersumber dari keterangan pihak terkait dan telaah regulasi yang berlaku, serta tidak dimaksudkan untuk menghakimi, melainkan sebagai bentuk penyampaian informasi kepada publik mengenai permasalahan yang masih memerlukan klarifikasi.
Pengamat dan praktisi hukum perbankan menilai bahwa setiap persoalan kredit perlu diselesaikan melalui mekanisme administratif, komunikasi yang terbuka, dan jalur hukum yang tersedia, tanpa mengesampingkan prinsip kehati-hatian perbankan dan perlindungan hak-hak nasabah.
Hingga berita ini diturunkan, pihak BRI Unit Tatelu belum memberikan keterangan resmi secara tertulis terkait status pinjaman dan sertifikat jaminan milik warga Kecamatan Wori tersebut. Ruang klarifikasi dan hak jawab tetap terbuka sesuai ketentuan peraturan perundang-undangan yang berlaku.(Tim/red)